
梁文锋到底有没有做空美股?我把四笔账翻了一遍
他没做空美股,却把美股给 AI 算力的定价逻辑做空了。
昨天刷到一张截图,评论区已经封神了。
有人说"狙击 anthropic 上市",有人说"已经准备好,上市就出手斩杀",还有人给了一句总结——"梁圣左手 DeepSeek,右手幻方量化,给 A/ 来个组合技"。
最狠的是中间那条:ds 最近开放融资,梁子自己能拿出 200 亿现金配股,老员工都不知道手上股份值多少钱,放出来就是为了定个价——那我猜他应该是赚了一个大到我想像不到的数。
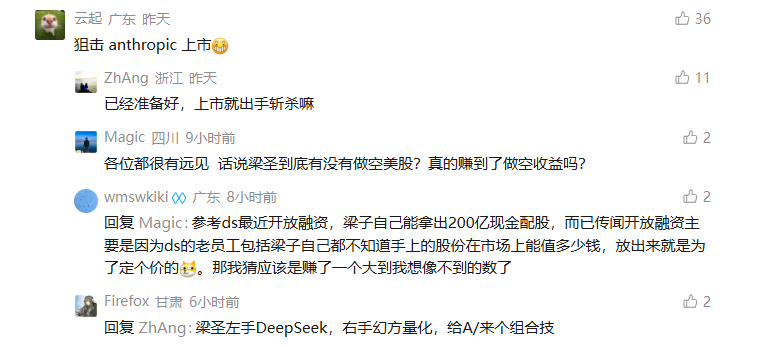
这套推理非常顺:
他拿得出 200 亿 → 200 亿哪来的 → 一定是做空美股赚的 → 所以他要狙击 Anthropic 上市。
顺得像真的。但四步里,第一步就断了。
一、这个传说要成立,得同时满足四个条件
把"狙击"这个故事拆开,它其实是四根柱子撑着。少一根,房子就塌。
A. 他得真的拿着空头仓位。
幻方对外披露的产品线是 A 股量化,没有任何监管文件、13F 或可信报道显示幻方或梁文锋本人持有美股空头。传得最凶的"1.7 万亿爆仓"已经被证伪——幻方的管理规模从来没摸到过万亿,更别说 1.7 万亿。
数字是假的,情绪是真的。
B. 这笔钱得大到能解释 200 亿。
200 亿不是"赚来的",是"投进去的"。
2026 年 4 月 DeepSeek 启动成立以来首轮外部融资,6 月底完成交割,规模约 510 亿元,投后估值接近 4000 亿元;梁文锋个人出资约 200 亿元,是最大的单一出资人。同一轮里,腾讯约 100 亿,宁德时代体系约 50 亿,网易、京东、砺思资本、IDG 各约 30 亿,国家人工智能产业投资基金约 9.8 亿。
这 200 亿是认购款,不是投资收益。把钱从左口袋挪到右口袋,不叫赚了 200 亿,叫押了 200 亿。
C. 这 200 亿得是他能自由支配的现金。
看结构。首轮融资里,除国家 AI 基金直接投资并保留投票权外,其他资金大多注入梁文锋管理的有限合伙,投资方没有投票权,股份锁定五年。
也就是说,这 200 亿进去之后变成了股权,而且是被锁住的股权。他个人财富的绝大部分是账面估值,不是能拿出来打人的现金。
D. Anthropic 得真的会被"斩杀"。
10 月 26 日,Anthropic 向 SEC 递交 S-1,代码 ANT,拟上纳斯达克,目标 11 月 16 日那一周挂牌。估值预期从早先的 2 万亿美元,被市场下调到 1.5 万亿左右。
就算按 1.5 万亿算,折人民币约 10.7 万亿,是 DeepSeek 这一轮投前 5000 亿的 21 倍。
一个 5000 亿人民币估值的公司,靠"没发生过的做空收益",去斩杀一个 10 万亿人民币的 IPO——这不叫狙击,这叫弹幕。
四根柱子,一根都立不住。
二、那他真正赚的是哪三笔钱
把"梁文锋的钱"这个筐倒出来看,其实只有三笔。三笔互斥,也基本穷尽。
第一笔,股权账。
6 月首轮交割时投后接近 4000 亿,10 月第二轮投前 5000 亿。四个月,+25%。2026 胡润百富榜,41 岁的梁文锋首次上榜就排到第七,身家 2800 亿元。
第二笔,主业账。
2025 年幻方量化平均收益 56.55%,在百亿级量化私募里排第二,管理规模 700 亿以上,一年给客户创造的账面收益约 396 亿元。据媒体测算,公司口径营收约 86 亿,梁文锋持股 85%。
第三笔,Token 账。
8 月 6 日,DeepSeek 向 API 用户发通知,整体上调服务价格,还特意提前打了个预防针——预计涨幅较大。开源阵营长期占着 OpenRouter 调用量榜首,DeepSeek 就是那个把价格打下来的主力。10 月 20 日,它把内部推理框架 DeepInfer 整体开源——这不是做慈善,是把推理成本再往下压一层,好让涨价涨得有底气。
三笔钱,一笔比一笔土。
没有一笔叫"做空美股"。
三、那台"永远不亏"的印钞机,7 月卡纸了
评论区那句"你文锋叔叔永远不亏",其实只在 2025 年成立。
截至 2026 年 7 月 31 日,幻方对外展示的 9 只主流产品里,8 只年内收益已经转负,只剩一只勉强 +0.04%。7 月单月,9 只产品跌幅全部超过 20%,核心产品"幻方中证 500 量化进取 1 号"单月净值下挫 22.15%。
上半年赚的利润,一个月吐干净。
原因不神秘:7 月中旬 A 股风格突变,此前被抱团的算力、半导体集体杀跌,量化赖以赚钱的动量因子,一夜之间从超额来源变成回撤来源。头部机构因子库高度同质化,变盘信号一出,大家同步降仓、同步止损,卖出共振把下跌越放越大。
所以别把"他赚了很多"理解成"他看得很准"。
他赚的是工程效率和市场错误定价的钱。市场一转身,同一套机器照样打自己。这跟"先知"两个字,一点关系都没有。
四、真正该摆在一起看的,是两张账单
| Anthropic | DeepSeek | |
|---|---|---|
| 成立 | 2021 | 2023 |
| 最新估值 | 1.5 万亿–2 万亿美元(尚未定价) | 本轮投前约 5000 亿元 |
| 最近半年营收 | 162.86 亿美元(同比约 13 倍) | 未披露 |
| 最近半年净利 | -807.48 亿美元,其中约 720 亿来自可转债等金融工具公允价值变动的会计费用 | 未披露 |
| 经营现金流 | +39.3 亿美元,Q2 首次实现季度经营利润 9.74 亿美元 | 未披露 |
| 未来算力承诺 | 十年内至少 5180 亿美元;对亚马逊至少 1100 亿(至 2036 年 4 月),对谷歌至少 1145 亿(至 2033 年 7 月) | 乌兰察布吉瓦级数据中心,规划不少于 16 万颗昇腾 950DT,2027 年底至 2028 年初分期投产 |
| 资本动作 | 5 月私募 650 亿美元 @ 9650 亿估值;10 月 26 日递交 S-1 | 半年两轮共约 1500 亿元;年底递交科创板,2027 年挂牌,CFO 严文韬 |
| 控制权 | 七位创始人持有一股 F 类股,握 50.1% 投票权;公众买票不掌舵 | 外部资金多数无投票权,股份锁定五年 |
数据来自 Anthropic 的 S-1 披露与公开报道;DeepSeek 财务数据未公开,故留空——空着本身也是信息。
这两张账单放一起,比任何"内部消息"都有信息量。
Anthropic 先把未来十年的算力账单签了,再把公司卖给公众。它赌的是:算力会越来越贵,所以现在锁价。
DeepSeek 把估值按住不抬——募资目标从 500 亿加到 800 亿再加到 1000 亿,投前估值始终停在 5000 亿左右。它赌的是:算力会越来越便宜,所以现在压价。
一个做多"算力稀缺",一个做空"算力稀缺"。
这才是那场真正的对赌。而且它不需要任何一张空单。
五、所以到底谁在狙击谁
DeepSeek V3 技术报告里那个数字——正式训练阶段的纯算力开销约 557.6 万美元——比任何一张空单都值钱。
它没砸谁的盘。它只是让"想做好模型就必须无限买卡"这句话,不再成立。
定价假设一动,估值的地基就跟着松。这跟谁做空谁,没有关系。
所以评论区的方向是反的:不是梁文锋要去狙击 Anthropic 上市,而是 Anthropic 的上市,正好撞上了"算力稀缺"这个叙事最不稳的时候。
他连仓位都没有,却站在了对手的定价公式里。
六、给评论区留三句话
- 一,别把工程能力神话成先知能力。他没预判市场,他只是把成本打下来了。这两件事在结果上很像,在因果上天差地别。
- 二,别把"他没做空"当成"他不危险"。真正让硅谷难受的,从来不是空单,是报价单。
- 三,要盯就盯两个数:API 价格,和昇腾的产能。这两个数比任何截图里的"内部消息"都硬。
至于那 200 亿——那不是他赚来的战利品,那是他自己押上去的筹码。
评论区把他写成了猎人。其实他一直是个赌自己工程能力的赌徒,只不过这一把,他赌对了方向。
本文所有数字均来自公开披露与主流媒体报道,包括 Anthropic 于 2026 年 10 月 26 日向 SEC 提交的 S-1 登记声明、彭博社与多家中文财经媒体对 DeepSeek 两轮融资的交叉报道、私募排排网对幻方量化产品的统计,以及 2026 胡润百富榜。传闻部分已单独标注为"已被证伪"。
观点归作者,不构成任何投资建议。
发表评论: